قمة الصلب العربي تدعو لتحولات هيكلية تعيد تشكيل صناعة الصلب العالمية وسط فائض يهدد الأسواق
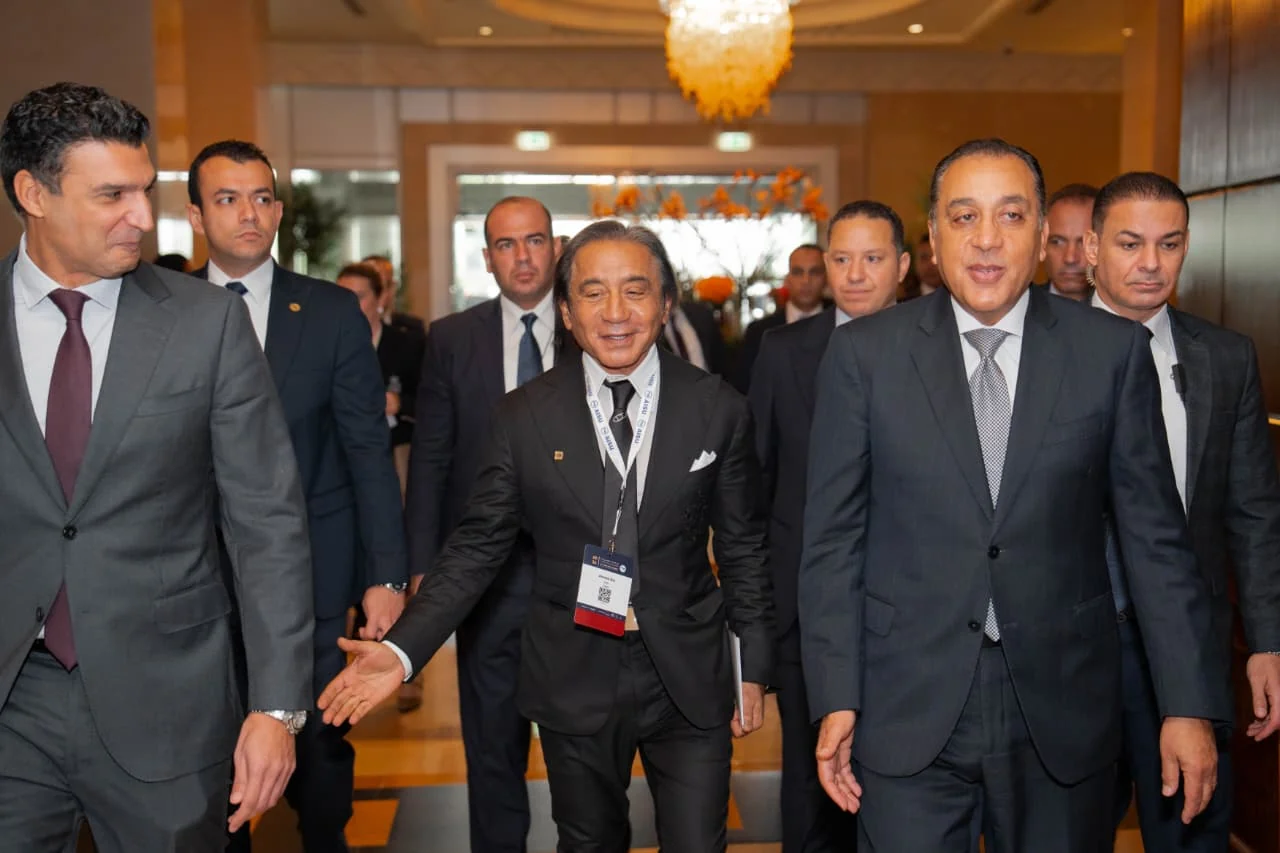
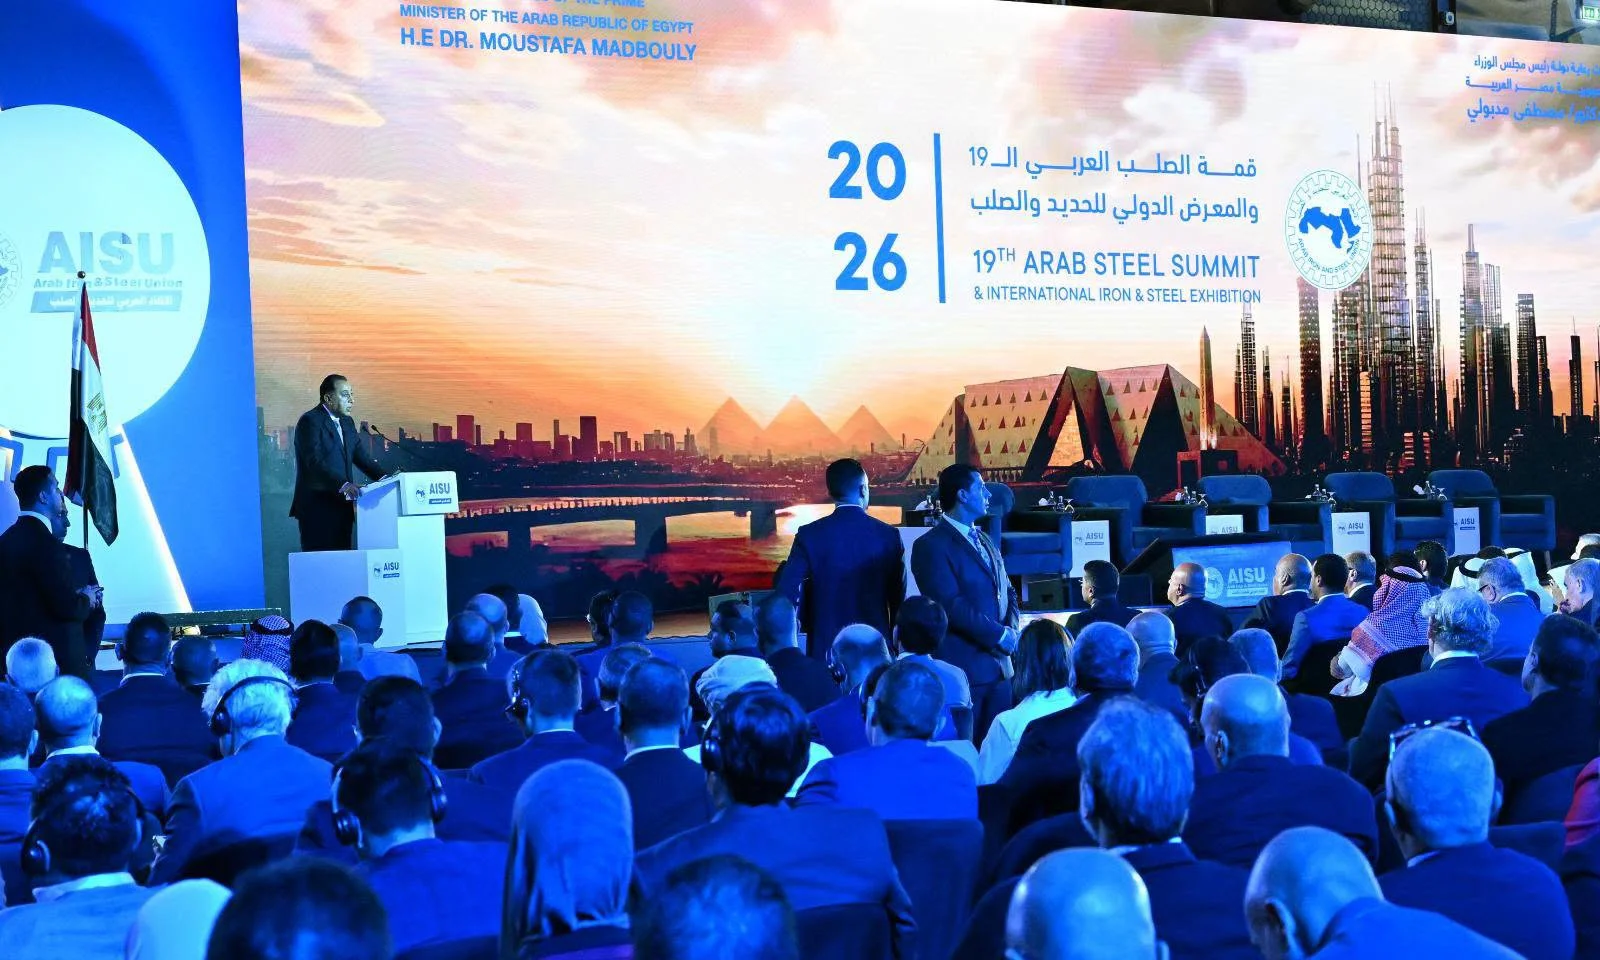
ناقشت الجلسة السادسة من قمة الصلب العربي الـ 19 أبرز التحولات الهيكلية التي تعيد تشكيل المشهد العالمي لصناعة الصلب، في ضوء تغيرات العرض والطلب واستمرار فائض الطاقات الإنتاجية وتباطؤ الطلب في عدد من الاقتصادات الكبرى، وما يترتب على ذلك من انعكاسات على الأسعار والتجارة والاستثمارات.
كما تستعرض التحولات في خريطة الطلب العالمي والأسواق المرشحة لقيادة النمو خلال المرحلة المقبلة، وموقع الشرق الأوسط والدول العربية ضمنها، إلى جانب تصاعد السياسات الحمائية. وتناقش الجلسة كذلك تطور هيكل تكاليف الصناعة وتأثير أسعار الخامات والطاقة والنقل والتمويل على القدرة التنافسية لمنتجي الصلب.
وناقشت الجلسة السادسة، التحولات التي أعادت تشكيل توازنات الصناعة، وانعكاسات استمرار فائض الطاقات الإنتاجية وتغير مراكز الطلب وتصاعد القيود التجارية على المنتجين العرب.
أشارت الدكتورة عالية المهدي، أستاذة الاقتصاد بجامعة القاهرة إلى أن صناعة الحديد والصلب العالمية تواجه أزمة تجمع بين تصاعد الحمائية التجارية، وتقييد بعض مدخلات الإنتاج، وارتفاع تكلفة الالتزام البيئي، واستمرار توسع الطاقات في ظل ضعف نمو الطلب. وفي المقابل، تتاح فرص لتطوير المنتجات، وخفض الانبعاثات، وتحسين الكفاءة، والاستفادة من الطاقات غير المستغلة.
وأشارت إلى تصاعد الصراع التجاري منذ 2018، حيث يشهد القطاع منذ عام 2018 صراعًا اقتصاديًا وتجاريًا متزايدًا بين الدول المتقدمة والدول النامية. فالدول النامية تسعى إلى تطوير صناعاتها وزيادة إنتاجها، وتقديم منتجات عالية الجودة وبتكلفة تنافسية، وتوسيع قدرتها التصديرية. وفي المقابل، تلجأ دول صناعية رئيسية إلى القيود التجارية لحماية المنتجين المحليين والحد من المنافسة الأجنبية.
وتتخذ هذه القيود أشكالًا تشمل التدابير الوقائية، ورسوم مكافحة الإغراق، والرسوم التعويضية، إلى جانب القيود على الخردة والنيكل والكروم، والمتطلبات البيئية مثل آلية تعديل الكربون على الحدود الأوروبية. ويضاف إلى ذلك الدعم الواسع الذي تقدمه بعض الدول لمنتجيها، بما يؤثر في شروط المنافسة.
وأشارت إلى أن الدول الصناعية تزيد حماية أسواقها، وأكدت على التوجه الأوروبي إلى خفض حجم الواردات المعفاة من الرسوم إلى 18.3 مليون طن سنويًا، بانخفاض 47% مقارنة بحصص 2024، ورفع الرسوم خارج الحصص من 25% إلى 50%. كما عرضت لإدخال متطلبات تتبع بلد الصهر والصب لمنع التحايل على الإجراءات التجارية.
وفي الولايات المتحدة، تناولت تأييد معهد الحديد والصلب الأمريكي لتطبيق رسوم تبلغ 50% على منتجات الصلب، بما فيها الأنابيب، وتوسيع نطاق استفادة المنتجات المشتقة من الحماية.
وتعكس هذه المواقف ارتباط حماية الصناعة في الدول الكبرى باعتبارات الوظائف والأمن الاقتصادي والاستقلال الصناعي، وهو ما يفرض تحديات إضافية على المصدرين من الدول النامية.
وأشارت إلى أن تقييد الخردة يهدد إتاحة أحد المدخلات الأساسية. في 2025، فرضت 48 دولة واقتصادًا قيودًا على صادرات خردة الحديد. ورغم انتشار هذه القيود، فإنها غطت نحو 15.2% من حجم التجارة العالمية في الخردة. وتتجه المفوضية الأوروبية إلى تشديد تنظيم صادرات الخردة، من خلال مراجعة قائمة الدول المسموح لها باستيرادها. وقد يؤثر ذلك في تدفقات الخردة إلى الأسواق العالمية، وفي توافر مدخل رئيسي لصناعة الصلب، خصوصًا للمنتجين المعتمدين على الأفران الكهربائية.
وأشارت إلى أن التحول البيئي يفرض تكلفة إضافية، حيث دخلت آلية تعديل الكربون على الحدود الأوروبية مرحلتها النهائية في يناير 2026، وتشمل منتجات الحديد والصلب، بما يزيد أهمية قياس الانبعاثات المتضمنة في المنتجات. وبحسب تقديرات وكالة الطاقة الدولية، قد تزيد تكلفة إنتاج الصلب الخام منخفض الانبعاثات على تكلفة الإنتاج التقليدي بنسبة تتراوح بين 10% و75%، وفق التكنولوجيا ومنطقة الإنتاج، بمتوسط زيادة مقدر بنحو 225 دولارًا للطن بحلول 2030. وتوضح هذه التقديرات حجم التمويل والبنية الأساسية المطلوبين لدعم التحول.
وأشارت إلى أن فائض الطاقات يتزامن مع ضعف الطلب. هناك طاقة إنتاجية عالمية تبلغ نحو 2.445 مليار طن، وإنتاجًا فعليًا يبلغ نحو 1.849 مليار طن في 2025، بمعدل استغلال يقارب 76%. كما عرضت لفائض طاقات مقدرًا بنحو 640 مليون طن في 2025، يتوقع ارتفاعه إلى 745 مليون طن بحلول 2028.
وفي المقابل، يشير إلى انخفاض الطلب العالمي بنسبة 2.6% في 2025، ونمو محدود متوقع يبلغ 0.4% في 2026، مع استمرار التوسعات في الصين والهند وجنوب شرق آسيا والشرق الأوسط. ويضع هذا المسار الصناعة أمام ضرورة مواءمة الاستثمار في الطاقات مع الطلب المتوقع.
تظهر بيانات الدول العشر الكبرى المنتجة للصلب أن متوسط معدلات الاستغلال المعروض يبلغ 70.7%.
وفي الدول العربية، يبلغ متوسط معدلات الاستغلال 70.1%.
وتسجل السعودية 93.1%، والإمارات 79.2%، وعُمان 71.4%، ومصر 64.6%، والعراق 56.6%، والجزائر 55.8%. وتؤكد هذه الفروق أهمية تحسين استخدام الأصول القائمة، ودراسة أسباب انخفاض التشغيل قبل اتخاذ قرارات توسع جديدة.
وأكدت على ان تغير أسعار المدخلات يزيد الضغوط المالية. خلال يناير–أكتوبر 2026، انخفضت أسعار خام الحديد بنسبة 11%، مقابل ارتفاع الفحم المعدني 25%، والخردة 9%، والنفط 80%. وتضاف إلى ذلك زيادة تكاليف الشحن والتأمين، بما يرفع الأعباء المالية على المنتجين والمصدرين، حتى مع انخفاض سعر بعض الخامات.
وأشارت إلى أن الصلب منخفض الانبعاثات يمثل فرصة للنمو، فهناك مشروعات معلنة للصلب منخفض الانبعاثات بطاقات سنوية تبلغ 105 ملايين طن في 2020 و142 مليون طن في 2026. ولتمكين هذا التوسع، نحتاج إلى التمويل والحوافز الضريبية والمشتريات الحكومية الداعمة، إلى جانب شبكات الطاقة المتجددة والبنية الأساسية اللازمة لإمداد المصانع بالهيدروجين منخفض الانبعاثات.
وأشارت إلى أن تنويع المنتجات واستغلال النواتج الثانوية يرفعان القيمة المضافة. تتيح صناعة أنواع متخصصة وعالية القيمة لخدمة السيارات والبنية الأساسية والمعدات والطاقة المتجددة فرصًا لتعزيز التنافسية والقيمة المضافة المحلية. كما يمكن إعادة استخدام نواتج صناعة الصلب في الأسمنت والطرق والأسمدة وتوليد الطاقة.
ورأت أن الأولويات تتمثل في تحقيق توازن أفضل بين العرض والطلب، وخفض الانبعاثات وتطوير مسارات الإنتاج، والتوسع في الطاقة النظيفة.
كما تبرز أهمية الاستفادة من الطاقات غير المستغلة وتشجيع التجارة داخل الأقاليم، خصوصًا حيث تتزامن طاقات فائضة مع واردات مرتفعة.
ونحن نعيش مرحلة من حروب الصلب، بما يفرض على المنتجين العرب تحديد كيفية حماية قدراتهم الإنتاجية ودعمها واستخدامها بكفاءة.
أما محمد الجبر الخبير في الحديد والصلب فأشار إلى الطلب على الصلب في دول مجلس التعاون الخليجي شهد نموًا قويًا بلغ 17.7% خلال 2025، مدفوعًا ببرامج التنويع الاقتصادي والمشروعات ونشاط الإسكان، خصوصًا في السعودية والإمارات.
لكن تداعيات الصراع غيّرت التوقعات، فأصبح من المتوقع انخفاض الطلب بنحو 11% في 2026، نتيجة تأجيل ترسية المشروعات وبدء الإنشاءات وقرارات التمويل مع استمرار عدم اليقين الأمني.
وأن هذا التراجع يعكس تأجيلًا للطلب أكثر من كونه فقدانًا دائمًا له. وفي السيناريو المتفائل، المرتبط بانحسار التوترات وإعادة فتح مضيق هرمز وعودة سلاسل الإمداد إلى طبيعتها، نتوقع تعافي الطلب بنسبة 11.3% في 2027، ليقترب مجددًا من مستوى 2025.
أما الدكتور فيسيل يايان، الأمين العام لجمعية منتجي الصلب التركية فأشار إلى أن أزمة الصلب العالمية تأتي نتيجة استمرار نمو الطاقات الإنتاجية بمعدلات تفوق الطلب.
وينعكس ذلك في انخفاض التشغيل والضغط على الأسعار وهوامش الربح، بما يضعف الاستثمار والتوظيف والقدرة على تمويل التحول البيئي.
وأكد على أن الطاقات تتوسع والتشغيل يتراجع، حيث ارتفعت الطاقة العالمية لإنتاج الصلب الخام من 2.234 مليار طن في 2018 إلى 2.445 مليار طن في 2025. وخلال الفترة نفسها، زاد الإنتاج الفعلي من 1.828 مليار طن إلى 1.849 مليار طن فقط، فتراجع معدل استغلال الطاقات من 81.8% إلى 75.6%. وتوضح هذه المقارنة أن نمو القدرات الإنتاجية لم يصاحبه نمو مماثل في الإنتاج الفعلي.
وأشار إلى أن الفجوة بين الطاقة والاستخدام تتجه للاتساع. توقع ارتفاع الطاقة العالمية إلى 2.584 مليار طن في 2028، مقابل استخدام يبلغ نحو 1.839 مليار طن. وعرض فائضًا يبلغ نحو 640 مليون طن في 2025، ثم 707 ملايين طن في 2026، ونحو 720 مليون طن في 2027، وصولًا إلى 745 مليون طن في 2028. كما أشار إلى إضافة نحو 139 مليون طن من الطاقات خلال 2026–2028، مقابل نمو في الطلب بنحو 34 مليون طن فقط.
وتدفع هذه الفجوة معدلات التشغيل إلى مستويات يصعب معها الحفاظ على ربحية مستدامة.
وأشار إلى أن الدعم وضعف الطلب يعززان ضغوط التصدير، وربط بين فائض الطاقات، خصوصًا في الصين وبعض المنتجين الآسيويين، وبين توجيه الإنتاج الزائد إلى الأسواق العالمية. وأشار إلى أن ضعف الطلب المحلي والدعم الحكومي يزيدان الضغط النزولي على الأسعار ويؤثران في المنافسة العادلة. كما أن التعريفات والحصص والتدابير الوقائية تعيد توجيه تدفقات التجارة إلى الأسواق الأكثر انفتاحًا، فتزيد المنافسة فيها وتتسع فروق الأسعار بين المناطق.
وأكد على أن الصادرات الصينية والاستثمارات الخارجية تؤثر في التوازن العالمي. وأشار إلى وصول صادرات الصين من الصلب إلى مستوى قياسي يبلغ 131 مليون طن في 2025، بزيادة 153% منذ 2020. كما أورد تقديرًا بأن الدعم الذي تتلقاه شركة الصلب الصينية النموذجية، نسبةً إلى حجم أصولها، يبلغ نحو 15 ضعف ما تتلقاه شركات في دول أخرى. وأشار إلى نحو 70 مليون طن من الطاقات التي أنشأها منتجون صينيون خارج البلاد، خصوصًا في جنوب شرق آسيا وأفريقيا، وأن نحو 70% من الاستثمارات الصينية العابرة للحدود تتضمن مشاركة شركة واحدة مملوكة للدولة على الأقل.
وتشمل الممارسات محل الانتقاد المنح والإعفاءات الضريبية والائتمان بشروط تقل عن مستويات السوق.
وأكد على أن عدم استقرار الأسعار يتحول إلى مشكلة استثمار وتوظيف، حيث يضغط فائض المعروض على أسعار الصلب، خصوصًا في الدول التي لا تطبق إجراءات حماية كافية. وتحد هوامش الربح الضعيفة من قدرة المنتجين على الاستثمار في الابتكار وكفاءة الموارد وأفضل التقنيات المتاحة. ولهذا فإن أثر اضطراب الأسعار يمتد إلى تحديث الصناعة واستدامة الوظائف وتمويل الإنتاج الأنظف.
وأشار إلى ان الحمائية والمتطلبات البيئية تعيدان تشكيل النفاذ إلى الأسواق. فالسياسات المناخية ضرورية، لكن اختلاف القواعد وتكاليف الكربون وآليات التطبيق يغير المراكز التنافسية للمنتجين. ويحصل منتجون في أوروبا ودول أخرى على دعم للتحول الأخضر، بينما يتحمل بعض المصدرين تكلفة الامتثال وارتفاع أعباء الطاقة دون دعم مماثل.
وأشار إلى أن القدرة التنافسية ستعتمد على كفاءة إنتاج الصلب، وإثبات الأداء البيئي بصورة موثوقة، والوصول إلى الأسواق ضمن شروط عادلة وقابلة للتنبؤ. وينبغي أن تكون القواعد البيئية شفافة ومتناسبة، وأن تستند إلى منهجيات قابلة للمقارنة. كما ينبغي أن تستهدف التدابير التجارية التشوهات المثبتة، مع الحفاظ على المنافسة المشروعة.
وأن خفض الطاقات بصورة منسقة وضمان المنافسة العادلة أمران أساسيان لاستعادة توازن السوق. كما أن الدفاع التجاري العادل يساعد المنتجين على مواجهة الواردات المدعومة، بينما تتيح الربحية الكافية تمويل المنتجات المتقدمة ومنخفضة الكربون. ويتطلب نجاح التحول البيئي الحفاظ على قدرة المنتجين على الاستثمار، بالتزامن مع تطبيق متطلبات بيئية وتجارية متوازنة.
أما سونيل سيبانا، محلل أول لقطاع الصلب في CRU، فأكد على أنه ينظر إلى آفاق صناعة الصلب خلال 2026–2031 من خلال ثلاثة أسئلة مترابطة: أين سينمو الطلب وكيف سيستجيب الإنتاج؟ وكيف سيتغير الوصول إلى الأسواق؟ وكيف ستعيد تكاليف الطاقة والكربون تشكيل القدرة التنافسية؟
وأشار إلى ان مراكز نمو الطلب تتحول جغرافيًا. ونتوقع انتقال الجزء الأكبر من نمو الطلب الإضافي إلى الهند وجنوب شرق آسيا، مع مساهمة مهمة للشرق الأوسط وشمال إفريقيا.
وبالنسبة إلى التغير في الطلب الظاهري على الصلب المدرفل على الساخن خلال 2026–2031، عرض تحليله زيادة بنحو 71 مليون طن في الهند وجنوب شرق آسيا، و22 مليون طن في الشرق الأوسط وشمال أفريقيا، و20 مليون طن في بقية العالم، و16 مليون طن في الأمريكتين، و13 مليون طن في أوروبا. وفي المقابل، توقع انخفاض الطلب الصيني بنحو 42 مليون طن، بمعدل نمو سنوي مركب سالب يبلغ نحو 1.15%. وتوضح هذه التوقعات أهمية التمييز بين أكبر الأسواق من حيث الحجم والأسواق التي ستولد الطلب الإضافي.
وأشار إلى أن نوع المنتج يحدد طبيعة الفرصة، حيث تختلف أنماط نمو المسطحات والمنتجات الطويلة من منطقة إلى أخرى. ويمتد النمو الآسيوي إلى مجموعتي المنتجات، بينما تجمع منطقة الشرق الأوسط وشمال أفريقيا بين نمو حجم الطلب واتساع مزيج المنتجات المطلوبة.
كما يؤثر ضعف التشييد بصورة أكبر في المنتجات الطويلة. ولذلك يجب أن تقارن قرارات الاستثمار بين نوع المنتجات المزمع إنتاجها والتركيبة الفعلية للطلب المحلي والإقليمي.
وعرض تحولًا في نمو إنتاج المسطحات والمنتجات الطويلة إلى مناطق خارج الصين. ويبرز اختلاف محركات التوسع، بين نمو غربي تدعمه السياسات، وتوسع آسيوي يقوده الطلب. ويستدعي ذلك تقييم ما إذا كانت الإضافات الإنتاجية تتوافق مع مواقع نمو الاستهلاك ومزيج المنتجات المطلوبة، ومدى اعتمادها على التصدير.
وأكد على أن نمو الطلب لا يضمن إمكانية دخول السوق. يتأثر النفاذ إلى الأسواق بالتعريفات والحصص والتدابير العلاجية، وبالمتطلبات الكربونية، وبزيادة الإنتاج المحلي والاكتفاء الذاتي في الأسواق المستوردة. ولهذا قد ينمو الاستهلاك في سوق ما بينما تضيق الفرصة المتاحة للمصدر الخارجي.
وتحتاج دراسة السوق إلى الجمع بين توقعات الطلب، وشروط الدخول، وتطور المعروض المحلي، والتكلفة النهائية لتوريد المنتج.
وعرض الصادرات الصينية كدراسةً لحالة تتأثر فيها فرص التصدير بالحواجز التجارية ونمو الطاقات خارج الصين. وتحد الرسوم والحصص والتدابير التجارية من الوصول إلى بعض الوجهات، بينما تضيف آلية تعديل الكربون الأوروبية متطلبات للإبلاغ عن الانبعاثات وتكلفة مرتبطة بالكربون. وبالتالي تصبح بيانات الانبعاثات المتحقق منها عنصرًا من عناصر الوصول إلى السوق.
وأكد على أن الطاقة تغير منحنى التكلفة بدرجات مختلفة، حيث تختلف استجابة تكلفة الصلب لارتفاع الطاقة بحسب مسار الإنتاج وموقع المصنع وتعرضه للنفط والغاز. ويبرز صراع الشرق الأوسط عاملًا مؤثرًا من خلال انعكاسه على أسعار الطاقة.
وقد تتغير أفضلية مصنع منخفض التكلفة عندما تُضاف تكاليف الكربون، بينما تستفيد أصول أقل انبعاثًا مع ارتفاع هذه التكاليف.
وأكد على أن للشرق الأوسط وشمال أفريقيا فرص مشروطة. تتيح توقعات نمو الطلب وخصائص الإنتاج الأقل انبعاثًا فرصًا للمنطقة. لكن قرارات التوسع تحتاج إلى احتساب مخاطر الاضطراب الجيوسياسي، والتعرض لأسعار الطاقة، والقيود التجارية، واستثمارات المنافسين في التقنيات الأنظف